税理士事務所のAI化、委託先の選び方|顧問先データと責任の分け方から考える
目次
記帳後の確認や資料の整理にAIを使いたいと考えたとき、汎用のAIツール、会計ソフトのAI機能、システム開発会社、税務の業務に合わせて設計・実装・運用まで担う委託先など、頼み方は複数あります。どれが良いかを比べる前に、顧問先のデータを何のために外へ出すのか、税務の判断をどこで人に戻すのかを決めておくと、提案の違いを見分けやすくなります。この記事は、税理士事務所の所長が、委託先に相談する前に確認したいことを整理したものです。なお、当社は税理士事務所向けの税務AX(記帳後の確認業務の前処理の設計・実装・運用)を提供しており、下の表の4つ目に近い領域にあたるため、その立場は記事の最後に記載しています。
1.頼み方の種類と、確認したいこと
頼める内容は、製品や会社によって異なります。次の表は、相談前に整理するための一般的な見取り図です。個別の内容は、各社の提案書と契約書で確認してください。
| 頼み方 | 主な内容の例 | 見積もりや契約の前に確認したいこと |
|---|---|---|
| 汎用のAIツールを事務所で使う | 文章の下書き、資料の要約、調べもの | 入力してよい情報の範囲、入力内容が学習に使われるか、保存される期間 |
| 会計ソフトなど、既存の製品のAI機能 | 仕訳の候補、入力の補助、書類の読み取り | 対象の業務と出力の形、AI機能の提供元が顧問先のデータをどう扱うか |
| システム開発会社への依頼 | 事務所専用の仕組みの開発 | 税務の業務を理解しているか、判断の分担を仕様に書けるか、保守はどこまでか |
| 税務の業務に合わせて設計・実装・運用まで担う委託先 | 対象業務の整理、確認ルールの設計、結果と元資料の対応づけ、運用 | データの扱い、検証の進め方、契約が終わったあとの運用 |
どれか一つで全てが賄えるとは限りません。「文章の下書きは汎用ツール、記帳後の確認は専用の仕組み」のように、業務ごとに使い分ける考え方もあります。
2.先に押さえておく前提
税理士法第38条は、税理士は、正当な理由がなくて、税理士業務に関して知り得た秘密を他に洩らし、又は窃用してはならないと定めています。また、個人情報保護法第25条は、個人情報取扱事業者が、個人データの取扱いの全部又は一部を委託する場合、安全管理が図られるよう、委託を受けた者に対する必要かつ適切な監督を行わなければならないと定めています。
これらは、外部に頼むときに「何を渡すのか」を、渡す前に決める理由になります。個別のケースが、これらの規定にどう当てはまるかは、所属の税理士会や専門家に確認してください。この記事は、その確認の前に、委託先へ何を聞くかを整理するものです。
3.委託先に確認したい6つの条件
条件1:頼みたいのは「道具を使うこと」か「事務所専用の仕組みを作ること」か
汎用のツールを使うのか、事務所の業務に合わせた仕組みを設計するのかで、確認する項目は異なります。前者はデータの扱いと入力のルールが中心になり、後者は業務の整理、検証、運用の体制まで含みます。まず、どちらを頼むのかを決めます。
条件2:顧問先のデータを、何を・どこに・誰が・いつまで扱うか
次の項目を、契約の前に一覧にします。
- 渡すデータの項目(氏名や口座など、識別できる情報を含むか)
- 保存する場所と、閲覧できる人
- 保存する期間と、削除の方法
- AIの学習に使われるか
- 委託先が、さらに別の会社へ再委託するか
「安全です」という説明だけでなく、これらを契約や提案書の文面で確認できるかを見ます。
条件3:税務の判断を、どこで人に戻すか
AIが候補を出し、職員が元資料と照合し、税理士が判断する、という分担が提案書に書かれているかを確認します。AIの出力をそのまま顧問先へ出す運用や、確認する人と最終判断する人が決まっていない運用は、後から責任の所在が曖昧になりやすくなります。
条件4:出てきた結果を、元の資料までたどれるか
差額や重複の候補が出るだけでは、確認の負担は減りにくくなります。その数字がどの資料のどの行から来たのかを、職員がたどれるかどうかに、確認の手間は左右されます。あわせて、誰が何を確認して、どう判断したかが記録に残るかも確認します。
条件5:小さく試して、確かめる方法があるか
最初から全業務を対象にするのではなく、対象業務を一つに絞り、事務所の実データで試せるかを確認します。見落とし、過剰な検出、確認にかかった時間を記録し、運用に移す基準を先に決めておきます。基準を満たさない範囲は運用に移さない、という判断が提案に含まれているかも見ます。
条件6:契約が終わったとき、事務所に何が残るか
顧問先のデータの返却と削除、設定や手順書の帰属、事務所だけで運用を続けられるかを確認します。仕組みが止まったときに、どの手順で業務を続けるのかも、あらかじめ決めておきます。
4.つまずきやすいパターン
- 「税務に対応している」という説明を確かめないまま、データの扱いを決めずに渡している
- 対象が広すぎて、何が変わったのかを確認できない
- AIの出力の確認者と、最終判断者が決まっていない
- 見積もりに、顧問先データの再委託先や削除の扱いが含まれているかを確認していない
- 契約が終わったときの、データと手順書の扱いを決めていない
5.向いている進め方・向いていない進め方
判断の目安は、次のとおりです。
- 記帳後の確認など、対象業務を一つに絞り、事務所の実データで検証したい場合は、提案書に検証の基準と運用の体制が書かれている依頼先が向いています。
- 文章の下書きや調べものなど、顧問先のデータを渡さない用途は、汎用ツールを、事務所のルールを決めて使う進め方が向いています。
- 「AIに任せれば、税務の判断まで済む」ことを期待する場合は、どの依頼先でも向いていません。税務の判断は、これまでどおり税理士が行います。
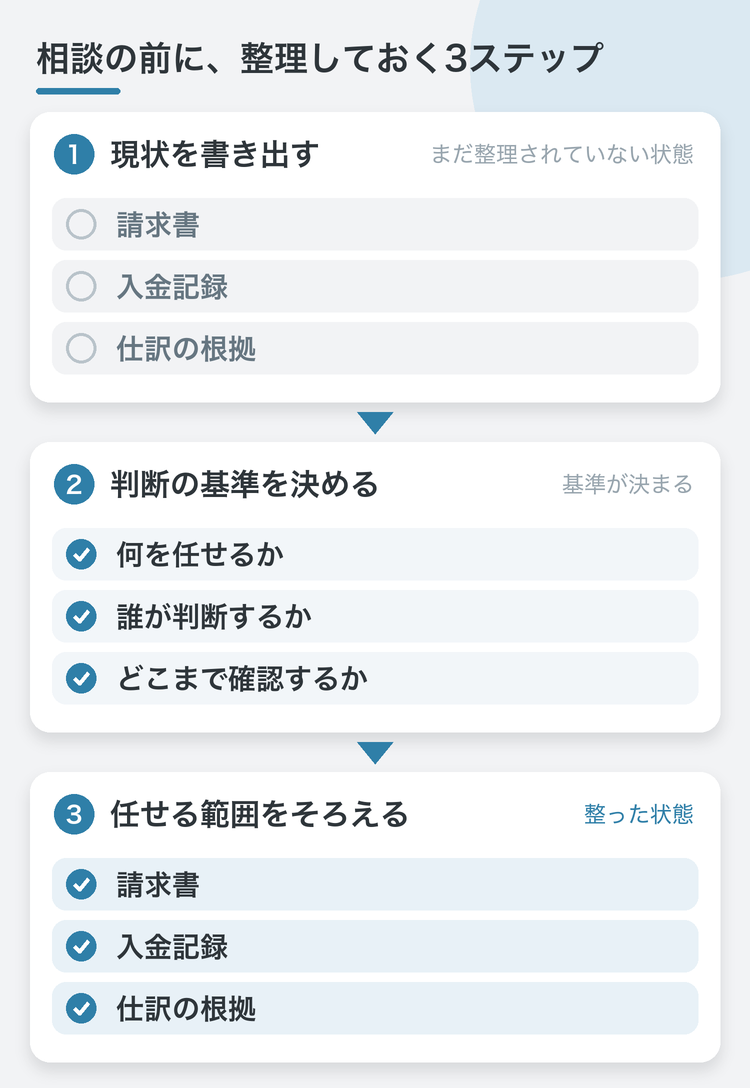
6.相談前に用意するメモ
| 項目 | 書くこと |
|---|---|
| 対象業務 | 何を受け取り、何を確認する仕事か |
| 使っているソフト | 会計ソフト、請求や入金のデータの形式 |
| 渡してよいデータ | 渡せない情報と、渡すなら加工の方法 |
| 分担 | 確認する職員と、最終判断する税理士 |
| 終わったとき | 契約後も事務所で続けたいこと |
すべてが埋まっていなくても構いません。渡してよいデータの線引きだけでも決めておくと、最初の相談で聞くべきことが絞りやすくなります。
当社の税務AXについて
当社の税務AXは、税理士事務所の記帳後の確認業務(請求と入金、受領請求書と支払の突合)の前処理を、事務所ごとに設計・実装・運用する取り組みです。税務判断は、これまでどおり税理士が行います。請求と、それぞれの入金・支払の記録(会計ソフトや請求管理上のデータ)を突合の対象とし、銀行明細を元データとする照合は、範囲の合意と実データでの検証を経るまでは、提供範囲に含めません。
具体的な内容は税務AX|記帳後の確認を、元データまで追える形に整えるにまとめています。確認作業の構造は税理士事務所の記帳確認が終わらない理由で、業務全体のAI化の委託先については業務AI化の委託先の選び方で解説しています。
次の一歩
税理士事務所のAI化について、対象業務や委託の範囲を整理したい方は、個別相談の予約へお進みください。(個別相談会(30分)の予約ページへ移動します)